
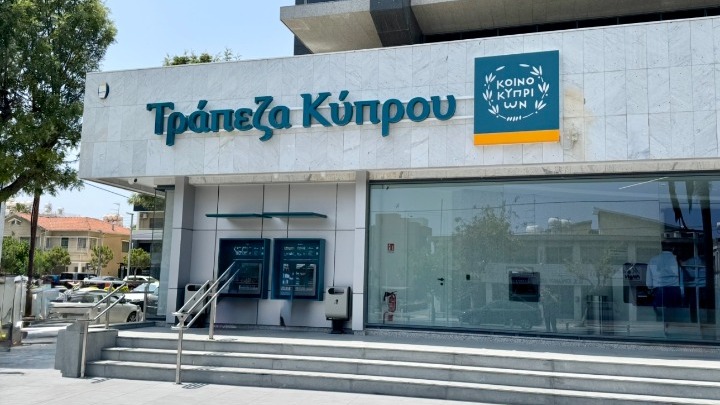
Η ελληνική αγορά αποτελεί τη σημαντικότερη διεθνή προτεραιότητα της Τράπεζας Κύπρου, με έμφαση στις μεγάλες επιχειρήσεις, στα επενδυτικά έργα και στα κοινοπρακτικά δάνεια. Κέρδη 252 εκατ. ευρώ στο πρώτο εξάμηνο του 2026, ενίσχυση των ασφαλιστικών δραστηριοτήτων και νέες ψηφιακές υπηρεσίες με τεχνητή νοημοσύνη.
Την Ελλάδα ως βασικό πυλώνα της διεθνούς αναπτυξιακής στρατηγικής της αναδεικνύει η Τράπεζα Κύπρου, ενισχύοντας την παρουσία της μέσω στοχευμένων χρηματοδοτήσεων μεγάλων επιχειρήσεων, επενδυτικών έργων και κοινοπρακτικών δανείων.
Η τράπεζα επιδιώκει να αξιοποιήσει τις ευκαιρίες που δημιουργούνται στην ελληνική οικονομία, χωρίς ωστόσο να επιστρέψει στο παραδοσιακό μοντέλο λιανικής τραπεζικής με εκτεταμένο δίκτυο καταστημάτων.
Παράλληλα, προχωρά σε διαφοροποίηση των πηγών εσόδων της, ενισχύοντας τις ασφαλιστικές και επενδυτικές δραστηριότητες, ενώ δίνει ιδιαίτερη έμφαση στον ψηφιακό μετασχηματισμό και στην αξιοποίηση της τεχνητής νοημοσύνης.
Οι βασικοί άξονες του σχεδιασμού παρουσιάστηκαν σε ενημέρωση δημοσιογράφων από τη διοικητική ομάδα της Τράπεζας Κύπρου, υπό τον διευθύνοντα σύμβουλο Πανίκο Νικολάου.
Στην παρουσίαση συμμετείχαν επίσης η εκτελεστική διευθύντρια Οικονομικής Διεύθυνσης Ελίζα Λειβαδιώτου, ο διευθυντής Ψηφιακής Μεταμόρφωσης Δημήτρης Νικολάου, ο διευθυντής Εταιρικών Υποθέσεων Σάββας Κούννος και η διευθύντρια Επενδυτικών Σχέσεων και ESG Αννίτα Παύλου.
Η Ελλάδα στην πρώτη γραμμή της διεθνούς επέκτασης
Η ελληνική αγορά αποτελεί τη σημαντικότερη αγορά εκτός Κύπρου για την Τράπεζα Κύπρου.
Σύμφωνα με τη διοίκηση, η στρατηγική επικεντρώνεται σε χρηματοδοτήσεις επιχειρήσεων με ισχυρά οικονομικά χαρακτηριστικά και επενδυτικά σχέδια που ανταποκρίνονται στα κριτήρια διαχείρισης κινδύνου του Συγκροτήματος.
Ιδιαίτερη έμφαση δίνεται στις εταιρικές χρηματοδοτήσεις, στο project finance, δηλαδή στη χρηματοδότηση συγκεκριμένων επενδυτικών έργων, και στα κοινοπρακτικά δάνεια, όπου περισσότερες τράπεζες συμμετέχουν από κοινού στη χρηματοδότηση μιας επιχείρησης ή επένδυσης.
Η διοίκηση ξεκαθαρίζει ότι δεν σχεδιάζεται επιστροφή στη λιανική τραπεζική στην Ελλάδα, επιλέγοντας ένα πιο εξειδικευμένο μοντέλο δραστηριοποίησης.
Η προσέγγιση αυτή επιτρέπει στην τράπεζα να αναπτύσσει επιλεκτικά το χαρτοφυλάκιό της, διατηρώντας παράλληλα την έμφαση στην κεφαλαιακή επάρκεια και στην ποιότητα των χρηματοδοτήσεων.
Στα 493 εκατ. ευρώ τα δανειακά ανοίγματα στην Ελλάδα
Τα στοιχεία που παρουσιάστηκαν αποτυπώνουν την αυξανόμενη διεθνή δραστηριότητα του Συγκροτήματος.
Στο τέλος Ιουνίου 2026, το χαρτοφυλάκιο International Corporate είχε διαμορφωθεί στα 1,53 δισ. ευρώ.
Το ποσό αυτό αντιστοιχεί σε αύξηση 13% από την αρχή του έτους και 37% σε ετήσια βάση.
Από τα συνολικά δανειακά ανοίγματα, περίπου 493 εκατ. ευρώ αφορούσαν την Ελλάδα.
Η εξέλιξη αυτή επιβεβαιώνει τη σημασία που αποδίδει η τράπεζα στην ελληνική αγορά και στις δυνατότητες χρηματοδότησης επιχειρηματικών δραστηριοτήτων.
Η ανάπτυξη των χρηματοδοτήσεων μπορεί να συμβάλει στην υλοποίηση παραγωγικών επενδύσεων, εφόσον οι διαθέσιμοι πόροι κατευθύνονται σε οικονομικά βιώσιμα έργα με μακροπρόθεσμες προοπτικές.
Κέρδη 252 εκατ. ευρώ στο πρώτο εξάμηνο του 2026
Ισχυρή κερδοφορία παρουσίασε η Τράπεζα Κύπρου κατά το πρώτο εξάμηνο του 2026.
Σύμφωνα με τα οικονομικά στοιχεία της διοίκησης, τα κέρδη μετά τη φορολογία ανήλθαν σε 252 εκατ. ευρώ, με τα 131 εκατ. ευρώ να προέρχονται από το δεύτερο τρίμηνο.
Το χαρτοφυλάκιο εξυπηρετούμενων δανείων διαμορφώθηκε στα 11,4 δισ. ευρώ, αυξημένο κατά 8% σε ετήσια βάση.
Παράλληλα, οι καταθέσεις έφθασαν τα 22,8 δισ. ευρώ, καταγράφοντας ετήσια αύξηση 9%.
Ιδιαίτερα σημαντικοί εμφανίζονται και οι δείκτες κεφαλαιακής επάρκειας και ποιότητας του δανειακού χαρτοφυλακίου.
Ο δείκτης κεφαλαίων CET1 ανήλθε στο 20,9%, ενώ ο δείκτης μη εξυπηρετούμενων δανείων περιορίστηκε στο 1%.
Η απόδοση ενσώματων ιδίων κεφαλαίων διαμορφώθηκε στο 18,8% και ο δείκτης κόστους προς έσοδα στο 36%.
Οι επιδόσεις αυτές αποτελούν, σύμφωνα με τη διοίκηση, σημαντική βάση για την υλοποίηση του επιχειρηματικού σχεδίου της περιόδου 2026-2028.
Μέρισμα 0,24 ευρώ ανά μετοχή
Η τράπεζα ανακοίνωσε ενδιάμεσο μέρισμα ύψους 0,24 ευρώ ανά συνήθη μετοχή, αυξημένο κατά 20% σε ετήσια βάση.
Η καταβολή του έχει προγραμματιστεί για τον Οκτώβριο του 2026.
Η πολιτική διανομής μερισμάτων συνδέεται με την κερδοφορία και την κεφαλαιακή θέση του Συγκροτήματος, καθώς και με τη δυνατότητα χρηματοδότησης της μελλοντικής ανάπτυξης.
Παράλληλα, η διοίκηση επιδιώκει να διατηρήσει την επενδυτική ελκυστικότητα της τράπεζας, αξιοποιώντας την παρουσία της στις κεφαλαιαγορές.
Η επιστροφή στο Χρηματιστήριο Αθηνών ενισχύει τη διεθνή παρουσία
Ιδιαίτερη σημασία αποδίδεται στην επανεισαγωγή της μετοχής της Τράπεζας Κύπρου στο Χρηματιστήριο Αθηνών το 2024.
Δύο χρόνια αργότερα, σύμφωνα με τη διοίκηση, η εμπορευσιμότητα της μετοχής έχει τριπλασιαστεί.
Παράλληλα, έχει αυξηθεί η αναγνωρισιμότητά της μεταξύ θεσμικών και ιδιωτών επενδυτών, ενώ έχει διευρυνθεί η κάλυψή της από χρηματοοικονομικούς αναλυτές.
Περισσότερο από το 20% των μετοχών έχει αλλάξει χέρια, με μεταφορά συμμετοχών από παλαιότερους μετόχους προς θεσμικούς επενδυτές με μακροπρόθεσμο επενδυτικό ορίζοντα.
Η μετοχή συμμετέχει επίσης σε σημαντικούς δείκτες του Χρηματιστηρίου Αθηνών, μεταξύ των οποίων ο Γενικός Δείκτης Τιμών και ο FTSE/ATHEX Large Cap.
Η ενισχυμένη παρουσία στην ελληνική κεφαλαιαγορά αποτελεί μέρος της προσπάθειας διεύρυνσης της επενδυτικής βάσης του Συγκροτήματος.
Στροφή σε ασφαλιστικές και επενδυτικές υπηρεσίες
Κεντρικός στόχος του επιχειρηματικού σχεδίου 2026-2028 είναι η μείωση της εξάρτησης από τα επιτοκιακά έσοδα.
Η Τράπεζα Κύπρου επιδιώκει να ενισχύσει τις δραστηριότητες που δημιουργούν έσοδα από ασφαλιστικές υπηρεσίες, επενδυτικά προϊόντα, πληρωμές και ψηφιακές υπηρεσίες.
Στο πρώτο εξάμηνο του 2026, τα επαναλαμβανόμενα μη επιτοκιακά έσοδα αυξήθηκαν κατά 9%, φθάνοντας τα 132 εκατ. ευρώ.
Το καθαρό ασφαλιστικό αποτέλεσμα ενισχύθηκε κατά 35%, στα 33 εκατ. ευρώ.
Στην ανάπτυξη των ασφαλιστικών εργασιών συνέβαλε και η εξαγορά της Εθνικής Ασφαλιστικής Κύπρου τον Ιούλιο του 2025.
Η διαφοροποίηση των δραστηριοτήτων επιδιώκει να δημιουργήσει ένα επιχειρηματικό μοντέλο με περισσότερες πηγές εσόδων και μικρότερη εξάρτηση από τις μεταβολές των επιτοκίων.
Επένδυση 6 εκατ. ευρώ στη Wealthyhood
Στον τομέα των επενδυτικών υπηρεσιών, η Τράπεζα Κύπρου προχώρησε σε επένδυση ύψους 6 εκατ. ευρώ στη Wealthyhood, αποκτώντας ποσοστό συμμετοχής 26%.
Η κίνηση αυτή εντάσσεται στη στρατηγική ανάπτυξης ψηφιακών επενδυτικών υπηρεσιών και ενίσχυσης της δραστηριότητας στη διαχείριση περιουσίας.
Οι ψηφιακές επενδυτικές πλατφόρμες αποτελούν έναν αναπτυσσόμενο τομέα της χρηματοοικονομικής τεχνολογίας, προσφέροντας νέους τρόπους πρόσβασης σε επενδυτικές υπηρεσίες.
Παράλληλα, δημιουργούν αυξημένες απαιτήσεις για διαφάνεια, ενημέρωση των επενδυτών, προστασία προσωπικών δεδομένων και αποτελεσματική διαχείριση κινδύνων.
Jinius: Ένα ψηφιακό οικοσύστημα με συναλλαγές δισεκατομμυρίων
Σημαντικό ρόλο στον ψηφιακό σχεδιασμό της Τράπεζας Κύπρου διαδραματίζει η πλατφόρμα Jinius.
Πρόκειται για ένα ψηφιακό οικοσύστημα που επιδιώκει να συνδέσει επιχειρήσεις, καταναλωτές και τραπεζικές υπηρεσίες.
Η αξία των συναλλαγών μέσω του Jinius Business έφθασε τα 2,6 δισ. ευρώ το 2025, έναντι 1,1 δισ. ευρώ το 2024.
Κατά το πρώτο εξάμηνο του 2026, η αξία των συναλλαγών διαμορφώθηκε στα 1,7 δισ. ευρώ, από 1,1 δισ. ευρώ την αντίστοιχη περίοδο του προηγούμενου έτους.
Στα επόμενα σχέδια περιλαμβάνονται η ανάπτυξη ψηφιακής αγοράς αυτοκινήτων και υπηρεσιών που σχετίζονται με την αγορά ακινήτων.
Η ανάπτυξη τέτοιων πλατφορμών αποτυπώνει τη σταδιακή μετάβαση από τις παραδοσιακές τραπεζικές υπηρεσίες σε ευρύτερα ψηφιακά οικοσυστήματα.
Τεχνητή νοημοσύνη: Νέα εποχή στις τραπεζικές υπηρεσίες
Η τεχνητή νοημοσύνη αποτελεί βασικό στοιχείο του ψηφιακού μετασχηματισμού της Τράπεζας Κύπρου.
Στο πλαίσιο αυτό, η τράπεζα προχωρά σε επενδύσεις σε τεχνολογίες cloud, υποδομές δεδομένων και αυτοματοποιημένα συστήματα.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η στρατηγική συνεργασία με τις Avenga και Microsoft για την ανάπτυξη πλατφόρμας που αξιοποιεί τεχνολογίες Agentic AI και Microsoft Azure AI.
Στόχος είναι η δημιουργία νέων δυνατοτήτων αλληλεπίδρασης των πελατών με την τράπεζα μέσω φυσικής γλώσσας.
Η συγκεκριμένη προσέγγιση μπορεί να επιτρέψει στους χρήστες να υποβάλλουν ερωτήματα και να αναζητούν πληροφορίες με περισσότερο φυσικό τρόπο, χωρίς να χρειάζεται να πλοηγούνται αποκλειστικά σε παραδοσιακά μενού εφαρμογών.
Η αξιοποίηση της τεχνητής νοημοσύνης μπορεί επίσης να συμβάλει στην αυτοματοποίηση διαδικασιών και στη βελτίωση της λειτουργικής αποτελεσματικότητας.
Ωστόσο, η εφαρμογή της στον τραπεζικό τομέα απαιτεί αυστηρά μέτρα προστασίας δεδομένων, ελέγχου των αυτοματοποιημένων λειτουργιών και κυβερνοασφάλειας.
Οι πέντε ψηφιακές προτεραιότητες για το 2027-2029
Η διοίκηση παρουσίασε πέντε βασικές κατευθύνσεις για την επόμενη φάση του ψηφιακού μετασχηματισμού:
- Ανάπτυξη νέων ψηφιακών υπηρεσιών για ιδιώτες και επιχειρήσεις.
- Εκσυγχρονισμός των καρτών και των συστημάτων πληρωμών.
- Εξατομίκευση τραπεζικών υπηρεσιών με τεχνητή νοημοσύνη.
- Αξιοποίηση ψηφιακών βοηθών AI.
- Ενσωμάτωση τραπεζικών υπηρεσιών σε ευρύτερα ψηφιακά οικοσυστήματα.
Οι προτεραιότητες αυτές αποτυπώνουν την προσπάθεια της τράπεζας να προσαρμοστεί στις νέες ανάγκες των πελατών και στις αλλαγές που προκαλεί η ψηφιακή οικονομία.
Πάνω από μισό εκατομμύριο ενεργοί χρήστες ψηφιακών καναλιών
Η αυξανόμενη χρήση των ψηφιακών υπηρεσιών αποτυπώνεται και στα στοιχεία του πρώτου εξαμήνου του 2026.
Στο τέλος Ιουνίου, η Τράπεζα Κύπρου διέθετε 517.000 ενεργούς χρήστες ψηφιακών καναλιών.
Οι ενεργοί χρήστες εφαρμογών κινητής τηλεφωνίας ανέρχονταν σε 488.000, ενώ η υπηρεσία QuickPay αριθμούσε 259.000 ενεργούς χρήστες.
Η ενίσχυση των ψηφιακών συναλλαγών αποτελεί σημαντική παράμετρο του νέου τραπεζικού μοντέλου, καθώς επιτρέπει την εξυπηρέτηση πελατών χωρίς να απαιτείται φυσική παρουσία σε κατάστημα για πολλές καθημερινές εργασίες.
Παράλληλα, καθιστά αναγκαία τη διατήρηση προσβάσιμων υπηρεσιών για πολίτες που αντιμετωπίζουν δυσκολίες στη χρήση ψηφιακών τεχνολογιών.
Βιώσιμη χρηματοδότηση και ESG: Η σημασία των επενδύσεων με μακροπρόθεσμο αποτύπωμα
Η στρατηγική της Τράπεζας Κύπρου αποκτά ενδιαφέρον και υπό το πρίσμα της βιώσιμης ανάπτυξης.
Η χρηματοδότηση επιχειρήσεων και επενδυτικών έργων μπορεί να συμβάλει στην ενίσχυση της παραγωγικότητας, στη δημιουργία θέσεων εργασίας και στην αναβάθμιση υποδομών.
Ιδιαίτερα για την ελληνική οικονομία, οι εταιρικές χρηματοδοτήσεις και το project finance αποτελούν σημαντικά εργαλεία για την υλοποίηση μεγάλων επενδύσεων.
Ωστόσο, η χρηματοδότηση ενός έργου δεν συνεπάγεται αυτομάτως ότι πρόκειται για πράσινη ή βιώσιμη επένδυση.
Για να αξιολογηθεί το πραγματικό περιβαλλοντικό και κοινωνικό αποτύπωμα των χρηματοδοτήσεων, απαιτούνται συγκεκριμένα στοιχεία σχετικά με τους κλάδους, τα έργα και τα κριτήρια ESG που εφαρμόζονται.
Στο παρεχόμενο υλικό δεν παρουσιάζεται αναλυτική κατανομή των ελληνικών χρηματοδοτήσεων ανά περιβαλλοντική κατηγορία.
Η ενσωμάτωση περιβαλλοντικών, κοινωνικών και κριτηρίων εταιρικής διακυβέρνησης στον τραπεζικό σχεδιασμό μπορεί να ενισχύσει τη διαχείριση μακροπρόθεσμων κινδύνων και να συμβάλει στη χρηματοδότηση μιας πιο ανθεκτικής οικονομίας.
Η κυβερνοασφάλεια στο επίκεντρο της νέας τραπεζικής εποχής
Η μετάβαση σε ψηφιακά τραπεζικά μοντέλα δημιουργεί σημαντικές ευκαιρίες, αλλά και νέες απαιτήσεις.
Η χρήση τεχνητής νοημοσύνης, η διασύνδεση διαφορετικών πλατφορμών και η αύξηση των ηλεκτρονικών συναλλαγών καθιστούν την κυβερνοασφάλεια κρίσιμο παράγοντα.
Η προστασία των προσωπικών και οικονομικών δεδομένων, η πρόληψη ηλεκτρονικής απάτης και η ανθεκτικότητα των πληροφοριακών συστημάτων αποτελούν βασικές προϋποθέσεις για την εμπιστοσύνη των πελατών.
Η διοίκηση της Τράπεζας Κύπρου περιλαμβάνει την κυβερνοασφάλεια στις βασικές παραμέτρους του στρατηγικού σχεδιασμού της, παράλληλα με τη διατήρηση ισχυρής κεφαλαιακής θέσης.
Το επόμενο κεφάλαιο για την Τράπεζα Κύπρου
Η στρατηγική της Τράπεζας Κύπρου για την περίοδο 2026-2028 βασίζεται σε τρεις βασικούς άξονες: επιλεκτική ανάπτυξη των χρηματοδοτήσεων, διαφοροποίηση των εσόδων και επιτάχυνση του ψηφιακού μετασχηματισμού.
Η Ελλάδα διατηρεί κεντρική θέση στην προσπάθεια διεθνούς επέκτασης, με έμφαση στις επιχειρήσεις και στα μεγάλα επενδυτικά έργα.
Ταυτόχρονα, οι ασφαλιστικές δραστηριότητες, οι επενδυτικές υπηρεσίες και οι νέες εφαρμογές τεχνητής νοημοσύνης διαμορφώνουν ένα περισσότερο διαφοροποιημένο τραπεζικό μοντέλο.
Το στοίχημα για την επόμενη ημέρα είναι η ισχυρή οικονομική επίδοση να συνδυαστεί με υπεύθυνες χρηματοδοτήσεις, ασφαλείς ψηφιακές υπηρεσίες και επενδύσεις που δημιουργούν μακροπρόθεσμη αξία για την οικονομία και την κοινωνία.
Σε μια εποχή κατά την οποία η τραπεζική μετασχηματίζεται με ταχύτατους ρυθμούς, η αξιοποίηση της τεχνολογίας και η αποτελεσματική διαχείριση των κινδύνων αναδεικνύονται σε καθοριστικούς παράγοντες για τη βιώσιμη ανάπτυξη του χρηματοπιστωτικού τομέα.